Domain qm-online.de kaufen?
Wir ziehen mit dem Projekt
qm-online.de um.
Sind Sie am Kauf der Domain
qm-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qm-online.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Takeda,H.:QiP - Qualität im Prozess, Fachbücher von Hitoshi TakedaProduktion auf höchstem Niveau. Wer sich durch Qualität dauerhaft von der Konkurrenz abgrenzen will, muss sein gesamtes Unternehmen darauf ausrichten. Die Vorteile liegen auf der Hand: Top-Qualität bindet Kunden und rechtfertigt hohe Preise. Doch wie stärken Unternehmen ihre Qualitätsfähigkeit? Produktions-Guru Hitoshi Takeda zeigt Ihnen in QiP - Qualität im Prozess, wie Sie: - Managementstrukturen verändern - Mitarbeiter weiterbilden - Produktionsprozesse optimieren. Tools wie das Response-System bei Qualitätsproblemen und der QiP-Bewertungsbogen komplettieren dieses wegweisende Praxisbuch. Trennen Sie sich bei der Steigerung der QiP-Fähigkeit von der traditionellen Denkweise, den Zusammenhang zwischen Qualität und Kosten als Kosten-Nutzen-Verhältnis zu sehen. Stellen Sie sich um auf eine neue Denkweise in Bezug auf die Qualitätskosten, die besagt, dass echte Wettbewerbsfähigkeit in punct.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko Herr der RingeRisiko Herr der Ringe , Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit bis zu 4 deiner Freunde das neue RISIKO Der Herr der Ringe und schreibe die Geschichte um den Ringkrieg neu. Neben den klassischen Regeln kannst du in einem brandneuen Modus den Ring auf seiner Reise durch den ganzen Kontinent begleiten und so das Spiel erleben wie nie zuvor. Fühle dich den neun Gefährten näher als je zuvor, wenn du das Auenland, Lorien oder die Totensümpfe einnimmst. Ziel des Spiels ist es, deine Armeen so geschickt in den Kampf zu schicken, dass du am Ende der alleinige Herrscher von Mittelerde bist und alle Mitspieler besiegt sind. , > , Erscheinungsjahr: 20231013, Produktform: NonBook, Fachschema: Non Books / Fanartikel~Non Books / Fanartikel / Der Herr der Ringe, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Winning Moves, Verlag: Winning Moves, Produktverfügbarkeit: 02, Länge: 399, Breite: 266, Höhe: 66, Gewicht: 1494, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,58,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zertifizierung nach ISO/IEC 27001:2013. Änderungsbedarf und Handlungsempfehlungen für Unternehmen aufgrund der Norm-Aktualisierung, Taschenbuch vonZertifizierung Nach Iso/iec 27001:2013. Änderungsbedarf Und Handlungsempfehlungen Für Unternehmen Aufgrund Der Norm-aktualisierung, Taschenbuch Von Stefan Beck, Grin, 978-3-656-93806-4, Seitenanzahl: 14847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Takeda,H.:QiP - Qualität im Prozess, Fachbücher von Hitoshi TakedaProduktion auf höchstem Niveau. Wer sich durch Qualität dauerhaft von der Konkurrenz abgrenzen will, muss sein gesamtes Unternehmen darauf ausrichten. Die Vorteile liegen auf der Hand: Top-Qualität bindet Kunden und rechtfertigt hohe Preise. Doch wie stärken Unternehmen ihre Qualitätsfähigkeit? Produktions-Guru Hitoshi Takeda zeigt Ihnen in QiP - Qualität im Prozess, wie Sie: - Managementstrukturen verändern - Mitarbeiter weiterbilden - Produktionsprozesse optimieren. Tools wie das Response-System bei Qualitätsproblemen und der QiP-Bewertungsbogen komplettieren dieses wegweisende Praxisbuch. Trennen Sie sich bei der Steigerung der QiP-Fähigkeit von der traditionellen Denkweise, den Zusammenhang zwischen Qualität und Kosten als Kosten-Nutzen-Verhältnis zu sehen. Stellen Sie sich um auf eine neue Denkweise in Bezug auf die Qualitätskosten, die besagt, dass echte Wettbewerbsfähigkeit in punct.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko Herr der RingeRisiko Herr der Ringe , Ein Ring, sie zu knechten...! Wenn du weißt, wie der Vers weiter geht, ist dieses Spiel genau das Richtige für dich! Wähle zwischen Gondor, Rohan oder den Streitkräften Mordors und erobere ganz Mittelerde. Spiele mit bis zu 4 deiner Freunde das neue RISIKO Der Herr der Ringe und schreibe die Geschichte um den Ringkrieg neu. Neben den klassischen Regeln kannst du in einem brandneuen Modus den Ring auf seiner Reise durch den ganzen Kontinent begleiten und so das Spiel erleben wie nie zuvor. Fühle dich den neun Gefährten näher als je zuvor, wenn du das Auenland, Lorien oder die Totensümpfe einnimmst. Ziel des Spiels ist es, deine Armeen so geschickt in den Kampf zu schicken, dass du am Ende der alleinige Herrscher von Mittelerde bist und alle Mitspieler besiegt sind. , > , Erscheinungsjahr: 20231013, Produktform: NonBook, Fachschema: Non Books / Fanartikel~Non Books / Fanartikel / Der Herr der Ringe, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Winning Moves, Verlag: Winning Moves, Produktverfügbarkeit: 02, Länge: 399, Breite: 266, Höhe: 66, Gewicht: 1494, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,58,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Zertifizierung nach ISO/IEC 27001:2013. Änderungsbedarf und Handlungsempfehlungen für Unternehmen aufgrund der Norm-Aktualisierung, Taschenbuch vonZertifizierung Nach Iso/iec 27001:2013. Änderungsbedarf Und Handlungsempfehlungen Für Unternehmen Aufgrund Der Norm-aktualisierung, Taschenbuch Von Stefan Beck, Grin, 978-3-656-93806-4, Seitenanzahl: 14847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AIDA64 Network AuditAIDA64 Network Audit – Effiziente Netzwerk-Audits für IT-Profis Die spezialisierte Netzwerk-Audit-Lösung für Unternehmen unterstützt IT-Entscheidungen mit essenziellen Statistiken und hilft Firmen, ihre IT-Kosten zu reduzieren. AIDA64 Network Audit ermöglicht das Erfassen eines sehr detaillierten Hardware- und Softwareinventars von Windows-Clients, die mit dem Unternehmensnetzwerk verbunden sind. Durch die Unterstützung von Kommandozeilenparametern kann die Inventarisierung vollständig automatisiert werden. Die gesammelten Berichte lassen sich in offenen Formaten speichern, um sie weiterzuverarbeiten, oder direkt in einer SQL-Datenbank ablegen. Veränderungen zwischen Netzwerk-Audit-Snapshots, die zu unterschiedlichen Zeitpunkten erstellt wurden, können im integrierten Änderungsmanager überwacht werden. Diagnosefunktionen AIDA64 liefert umfassende Einblicke in das System: Es bietet detaillierte Informationen zur Hardwarekonfiguration sowie umfangreiche Übersichten über installierte Programme, Softwarelizenzen, Sicherheitsanwendungen und wichtige Windows-Einstellungen – alles übersichtlich aufbereitet. Software-Audit AIDA64 liefert umfassende Informationen über installierte Programme, Softwarelizenzen, Sicherheitsanwendungen und Windows-Einstellungen. Zusätzlich können Listen von gestarteten Prozessen, Diensten, DLL-Dateien, Autostart-Programmen und besuchten Webseiten erstellt werden. Netzwerk-Audit Mit AIDA64 lassen sich Hardware- und Softwareinformationen von vernetzten Computern automatisiert über die Kommandozeile erfassen. Die gesammelten Daten werden anschließend vom AIDA64 Audit Manager verarbeitet, der zudem Netzwerk-Audit-Statistiken erstellt und Diagramme zur Verteilung von Hardware und Software liefert. Change Management Eine zentrale Funktion von AIDA64 ist der Change Manager , der Änderungen zwischen Netzwerk-Audit-Snapshots zu verschiedenen Zeitpunkten erkennen und auflisten kann. Darüber hinaus kann AIDA64 in Echtzeit Benachrichtigungen senden, sobald Hardware- oder Softwareänderungen auftreten oder Probleme erkannt werden. Genauigkeit AIDA64 bietet die präzisesten Hardware-Erkennungsfunktionen seiner Klasse und liefert detaillierte Informationen über die internen Komponenten eines Computers, ohne dass dieser geöffnet werden muss. Das Hardware-Erkennungsmodul wird durch eine umfassende Datenbank mit über 250.000 Einträgen unterstützt. Vergleich der AIDA64 Editionen Funktion AIDA64 Extreme AIDA64 Engineer AIDA64 Network Audit AIDA64 Business Kommerzielle Nutzung ✘ ✔ ✔ ✔ Diagnose Hardware-Analyse ✔ ✔ ✔ ✔ Software- & Windows-Details ✔ ✔ ✔ ✔ Overclock-Informationen ✔ ✔ ✘ ✔ Systemstabilitätstest ✔ ✔ ✘ ✔ Monitor-Diagnose ✔ ✔ ✘ ✔ CPU-, Speicher- & Festplatten-Benchmarks ✔ ✔ ✘ ✔ Hardware-Überwachung Sensor-Überwachung ✔ ✔ ✔ ✔ Sensorprotokollierung & Benachrichtigungen ✔ ✔ ✘ ✔ OSD-Panel & Desktop-Gadget ✔ ✔ ✘ ✔ Externe LCD- & VFD-Unterstützung ✔ ✔ ✘ ✔ Smartphone- & Tablet-Integration ✔ ✔ ✘ ✔ Betriebszeit- & Ausfallstatistik ✔ ✔ ✔ ✔ Netzwerkaudit Kommandozeilen-Automatisierung ✘ ✔ ✔ ✔ CSV- & XML-Berichte ✘ ✔ ✔ ✔ SQL-Datenbankausgabe ✘ ✘ ✔ ✔ Software-Audit mit Dateiscanner ✘ ✘ ✔ ✔ Remote-Funktionen Grafische Fernsteuerung ✘ ✘ ✘ ✔ Remote-Benutzerüberwachung ✘ ✘ ✘ ✔ Remote-Festplattenüberwachung ✘ ✘ ✘ ✔ Remote-Virendatenbanküberwachung ✘ ✘ ✘ ✔ Automatische Fernberichte ✘ ✘ ✘ ✔ Unternehmensfunktionen Netzwerk-Warnungen ✘ ✘ ✔ ✔ Audit-Manager ✘ ✘ ✔ ✔ Änderungsverfolgung ✘ ✘ ✔ ✔ Ingenieur-Funktionen ACPI-Browser, DRAM-Timings ✘ ✔ ✘ ✔ Logische Prozessorunterstützung 256 2048 2048 2048 Welche AIDA64-Version passt am besten zu Ihren Anforderungen? Vergleichen Sie jetzt die Funktionen und Preise der verschiedenen AIDA64 Editionen . AIDA64 Network Audit erweist sich als unverzichtbares Werkzeug für IT-Administratoren und Unternehmen, die eine vollständige Übersicht über ihre IT-Infrastruktur benötigen. Die Software ermöglicht eine automatisierte Inventarisierung von Hardware und Software, eine präzise Überwachung von Änderungen und eine effiziente Verwaltung von Lizenzen und Systemressourcen. Durch die umfassenden Diagnose- und Audit-Funktionen, die Möglichkeit zur Kommandozeilen-Automatisierung sowie die Erstellung detaillierter Berichte in offenen Formaten oder SQL-Datenbanken, unterstützt AIDA64 Network Audit die IT-Abteilungen dabei, Entscheidungen fundiert zu treffen und IT-Kosten zu senken. Die hohe Genauigkeit der Hardware-Erkennung, kombiniert mit Funktionen wie dem Change Manager und der Möglichkeit zur Echtzeit-Benachrichtigung, sorgt dafür, dass Veränderungen im Netzwerk sofort erkannt und dokumentiert werden können. Somit bietet AIDA64 Network Audit nicht nur Transparenz und Kontrolle, sondern auch Sicherheit und Effizienz in der täglichen IT-Verwaltung. Kurz gesagt: Wer auf zuverlässige, automatisierte und detaillierte Netzwerk-Audits angewiesen ist, findet in AID...139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
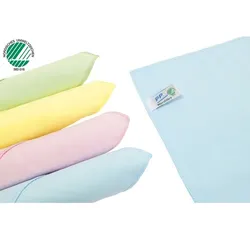
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.